個人事業主として仕事を始めると、必ずといっていいほど必要になるのが請求書です。「何を書けばいいのか分からない」「インボイスに対応した請求書と、普通の請求書は何が違うのか」と迷う方は少なくありません。
この記事では、個人事業主が請求書を作るときに書くべき基本項目から、インボイス登録している場合・していない場合の違い、消費税の書き方、記載例、よくあるミスまでを順番に整理します。源泉徴収の細かい計算や、請求書送付の方法まで幅広く扱うのではなく、この記事を読みながら進めれば請求書を1枚作れる状態を目指すことを優先しています。
なお、この記事では個人事業主向けに解説していますが、請求書の基本的な記載項目やインボイス対応の考え方は法人でも共通する部分が多くあります。
- 請求書に書く基本項目と、それぞれの記載内容・注意点
- インボイス登録している場合・していない場合で変わる記載内容
- 消費税の書き方(税込表示と税抜+消費税表示の違い)
- 実際の記載例と、請求書の作り方の選択肢
結論|請求書は基本項目とインボイス対応の記載事項をそろえれば作れる
結論からお伝えすると、個人事業主の請求書は、宛先・金額・支払期日などの基本項目と、インボイス登録の有無によって変わる記載事項さえ押さえれば、初めてでも作成できます。インボイス登録をしていない場合でも、通常の請求書として問題なく発行できます。
以下では、まず実務上一般的に記載する基本項目を確認したうえで、インボイス登録している場合・していない場合の違い、消費税の書き方、実際の記載例の順に見ていきます。
個人事業主の請求書に書く基本項目
個人事業主の請求書には、宛先・発行者名・請求日など、実務上一般的に記載される8つの項目があります。これらは法律で一律に定められた必須項目というわけではありませんが、取引先とのやり取りをスムーズにするために、多くの請求書で記載されています。それぞれ何を書けばよいか、以下で確認しましょう。
| 項目 | 何を書くか | 注意点 |
|---|---|---|
| 宛先 | 取引先の正式な会社名・部署名・担当者名など | 表記が取引先の正式名称と揺れないようにする |
| 発行者名・屋号 | 自分の氏名。屋号がある場合は屋号もあわせて記載 | 屋号がなくても氏名だけで問題ない |
| 請求日 | 請求書を発行した日 | 取引先の締め日に合わせて発行することが多い |
| 請求内容 | 提供した商品やサービスの内容・数量・単価 | 第三者が見ても何に対する請求か分かるように書く |
| 金額 | 取引内容ごとの金額と合計金額 | 税込・税抜のどちらの表示かを明確にする |
| 支払期日 | 入金してほしい期限 | 取引先との契約・取り決めに沿って設定する |
| 振込先 | 金融機関名・支店名・口座種別・口座番号・口座名義 | 記載漏れや誤りは入金遅延の原因になる |
| 請求書番号 | 請求書を管理するための番号 | 必須ではないが、つけておくと後から探しやすい |
これらの項目をそろえておけば、取引先が内容を確認しやすく、入金処理もスムーズに進みます。振込先には、事業用の口座を指定しておくと、入金の管理がしやすくなります。事業用口座は分けるべき?お金の流れがすっきりする理由でも触れているとおり、プライベートの口座と分けておくと、後から確認する手間を減らせます。金融機関名・支店名・口座種別・口座番号・口座名義のいずれかが欠けると入金できない原因になるため、発行前に必ず確認しておきましょう。
インボイス登録している場合に必要な記載項目
適格請求書発行事業者としてインボイス登録している場合は、上記の基本項目に加えて、消費税法で定められた記載事項を満たす必要があります。適格請求書として認められるためには、主に次の項目が必要です。
- 適格請求書発行事業者の氏名または名称・登録番号
- 取引年月日
- 取引内容
- 税率ごとに区分した対価の額および適用税率
- 税率ごとの消費税額等
- 書類の交付を受ける事業者の氏名または名称
通常の請求書との大きな違いは、登録番号の記載と、税率ごとに区分した金額・消費税額の記載が必要になる点です。たとえば、標準税率10%の取引だけであれば、次のように記載します。
登録番号:T1234567890123
10%対象 100,000円 消費税額 10,000円
取引の中に標準税率と軽減税率が混在する場合は、税率ごとに対価の額と消費税額を分けて記載し、どちらの税率が適用されているかが一目で分かるようにしておく必要があります。
インボイス未登録でも請求書は発行できる
結論として、インボイス未登録であっても、請求書や領収書そのものを発行できないわけではありません。適格請求書発行事業者でなくても、通常の請求書を発行して取引先に金額を請求すること自体は問題なく行えます。消費税相当額を記載すること自体も認められています。
一方で注意したいのが、適格請求書と誤認されるおそれのある表示はできない、という点です。国税庁の案内でも、登録番号に類似した番号を記載したり、他の事業者の登録番号を自分のものとして記載したりすることは禁止されており、罰則の対象となる場合があるとされています。インボイス未登録の場合は、登録番号を記載せず、取引年月日・取引内容・金額などを通常の請求書として記載します。買い手側が経過措置を利用する関係で、取引先から追加の記載を求められることもあるため、指定がある場合は内容を確認しておきましょう。
なお、適格請求書発行事業者以外からの課税仕入れについては、買い手側に一定期間の経過措置があります。2026年9月30日までは仕入税額の80%、2026年10月以降は70%が控除の対象となる取り扱いです。取引先から税率や記載について問い合わせを受けることもあるため、未登録の場合はその点も踏まえて対応するとよいでしょう。
請求書の消費税はどう書く?
結論として、消費税の書き方には、大きく分けて「税込表示」と「税抜金額に消費税額を加える表示」の2通りがあります。
税込表示の場合は、金額欄に消費税を含んだ金額をそのまま記載します。たとえば、本体価格100,000円の取引であれば、消費税を含めた110,000円とだけ記載する形です。シンプルで分かりやすい一方、税率ごとの内訳が見えにくくなります。
税抜金額に消費税額を加える表示では、次のように分けて記載します。
税抜金額 100,000円
消費税額(10%) 10,000円
税込合計 110,000円
インボイス登録事業者の場合は、どちらの表示方法であっても、税率ごとに区分した対価の額と消費税額等をあわせて記載する必要があります。税率ごとに商品やサービスが分かれている場合は、税率ごとに小計と消費税額を分けて記載すると分かりやすくなります。ご自身が免税事業者かどうか、どちらの表示方法を採用するかによって書き方は変わってくるため、迷う場合は税理士に確認しておくと安心です。
個人事業主の請求書の記載例
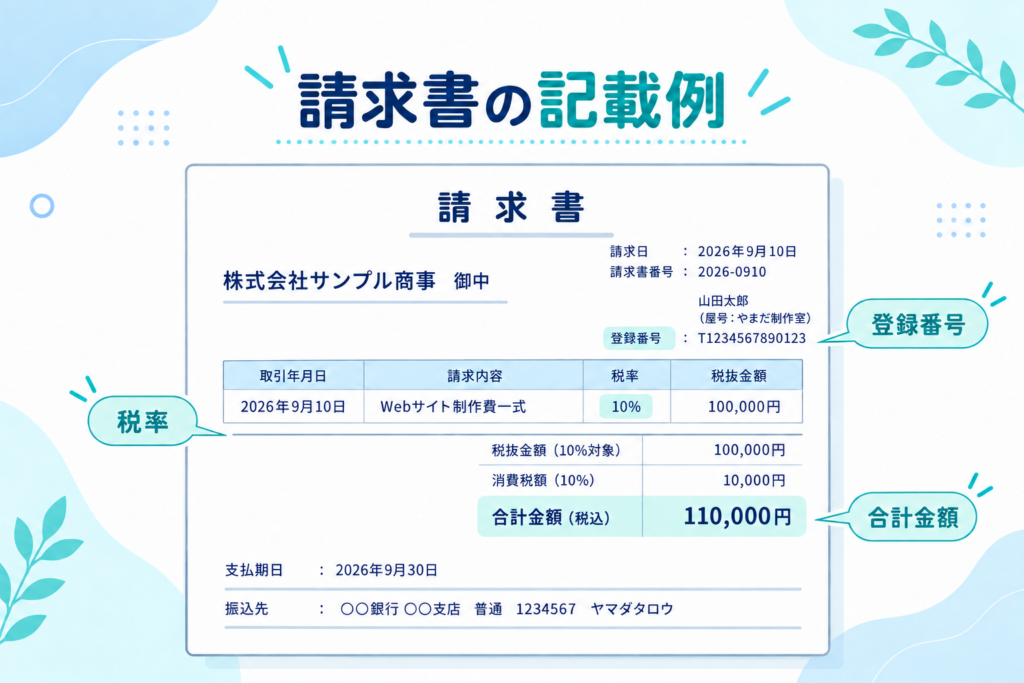
ここでは、架空の簡単な例を使って、請求書の各欄をどう埋めるかを確認していきましょう。
| 請求日 | 2026年9月10日 |
| 請求書番号 | 2026-0910 |
| 宛先 | 株式会社サンプル商事 御中 |
| 発行者 | 山田太郎(屋号:やまだ制作室) |
| 登録番号 | T1234567890123 |
| 取引年月日 | 2026年9月10日 |
| 請求内容 | Webサイト制作費一式 |
| 10%対象・税抜金額 | 100,000円 |
| 消費税額(10%) | 10,000円 |
| 合計金額(税込) | 110,000円 |
| 支払期日 | 2026年9月30日 |
| 振込先 | 〇〇銀行〇〇支店 普通 1234567 ヤマダタロウ |
この例を見るときは、まず金額(税抜)・消費税・合計金額(税込)の3つの数字が正しくつながっているかを確認しましょう。次に、支払期日が請求日より後になっているか、振込先の情報(銀行名・支店名・口座種別・口座番号・口座名義)に抜けがないかを見ていきます。この例ではインボイス登録事業者を想定しているため、登録番号(T+13桁の数字)も記載しています。この記載例をインボイス未登録事業者が使う場合は、登録番号の欄は設けません。それ以外の項目は実際の取引内容に合わせて記載し、取引先指定のフォーマットがある場合はそちらを優先します。
請求書でよくあるミス
請求書は日々のやり取りの中で作成することが多いため、いくつかのミスが起こりやすくなります。特に注意したいのが、以下のような項目です。
- 宛先の会社名や氏名の間違い
- 請求金額の入力間違い
- 支払期日の記載漏れ
- 振込先の記載漏れ
- 請求書番号の重複
- インボイス登録番号の記載漏れ
- 税率や消費税額の誤り
実務では、消費税に関する記載のミスや、インボイス関係の記載・確認で修正が必要になるケースを見てきました。発行前に、金額・税率・登録番号などの数字回りをもう一度見直しておくと、こうしたミスを減らせます。
請求書はどうやって作る?
結論として、請求書の作り方には、主にExcel・Wordのテンプレート、請求書作成ソフト、会計ソフトの3つの選択肢があります。
ExcelやWordのテンプレートを使えば、無料で手軽に請求書を作成できます。発行件数が少ない方や、まずは費用をかけずに始めたい方に向いていますが、番号の管理や消費税の計算を手作業で行う必要があるため、件数が増えると手間がかかりやすくなります。
請求書作成に特化したツールを使うと、テンプレートに沿って項目を入力するだけで、インボイスに対応した請求書を作成できます。インボイス対応の記載を手軽に済ませたい方に向いています。
会計ソフトの請求書機能を使うと、作成した請求書のデータを、そのまま売上の記帳につなげられる場合があります。日々の記帳と請求書発行をまとめて管理したい方に向いています。クラウド会計ソフトとは?メリット・デメリットと失敗しない選び方を解説でも、ソフトを選ぶ際の考え方を整理していますので、あわせてご覧ください。
どの方法を選ぶかは、発行する請求書の件数や、経理業務全体との連携をどこまで重視するかによって変わってきます。件数が少ないうちはExcelやWordで十分なケースも多く、取引が増えてきたタイミングで請求書作成ツールや会計ソフトへの切り替えを検討する、という進め方でも問題ありません。
発行した請求書は保存する
結論として、発行した請求書は、紙・電子データいずれの場合も一定期間の保存が必要です。紙で発行した請求書は、書類として保存しておきます。
メールに添付したPDFなど、電子的に授受した請求書については、電子帳簿保存法に基づき、電子データのまま保存することが必要です。紙に印刷して保存する方法では、電子取引データの保存要件を満たさない場合があるため注意しましょう。具体的な保存要件やファイル形式については、国税庁の最新の案内を確認することをおすすめします。
よくある質問
- 屋号がなくても請求書を作れますか?
-
屋号がなくても請求書は作成できます。発行者名として、ご自身の氏名を記載すれば問題ありません。
- 請求書に住所は必要ですか?
-
住所は必須ではありません。取引先から指定がある場合や、連絡先として必要な場合に記載すれば大丈夫です。
- インボイス未登録でも請求書を出せますか?
-
未登録であっても、通常の請求書を発行することは可能です。ただし、適格請求書と誤認されるおそれのある表示はしないよう注意してください。
- 請求書は手書きでもいいですか?
-
手書きの請求書自体は認められています。ただし、インボイス登録事業者の場合は、必要な記載事項をもれなく記入する必要があります。
- 印鑑は必要ですか?
-
請求書に印鑑を押すことは法律上の必須要件ではありません。取引先の慣習に合わせて判断して問題ありません。
- PDFで送ってもいいですか?
-
PDFでの送付は広く行われている方法です。ただし、電子データで授受した請求書は、電子帳簿保存法に基づく保存方法を満たしておく必要があります。
まとめ|個人事業主の請求書は必要項目をそろえて作ろう
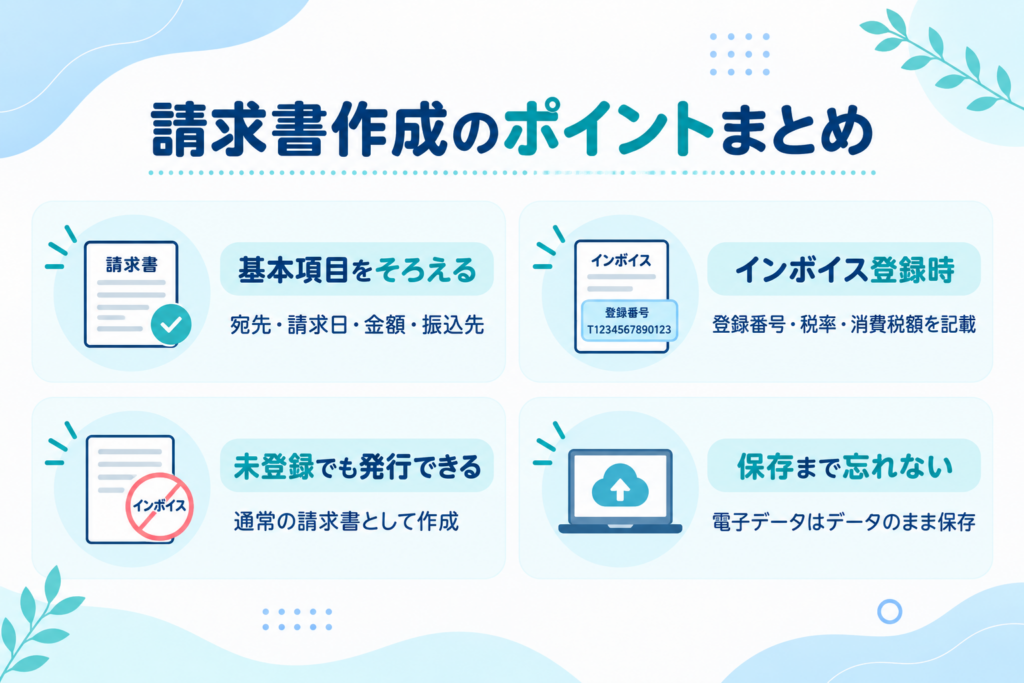
個人事業主が請求書を作るときは、宛先・請求日・金額・振込先などの基本項目に加えて、インボイス登録の有無によって記載すべき内容が変わります。登録している場合は登録番号や税率区分、消費税額等の記載が必要になり、未登録の場合でも、適格請求書と誤認されるおそれのある表示さえ避ければ、通常の請求書として問題なく発行できます。発行した請求書は紙・電子データいずれの場合も保存が必要になるため、あわせて保存方法を確認しておきましょう。
消費税の表示方法や、経過措置の取り扱いなど、判断に迷う部分については税理士に確認しながら、まずは記載例を参考に、ご自身の請求書のフォーマットを整えてみてください。