今の顧問税理士に対して、「連絡が遅い」「相談しても提案がない」「料金に見合っていない」といった不満を感じていても、なかなか変更に踏み切れない方は少なくありません。長く付き合ってきた相手に切り出しにくいうえ、途中で変えたら申告に影響が出るのではないか、資料はきちんと返ってくるのか、といった不安もあるためです。
この記事では、税理士変更を考えるきっかけとタイミング、後任探しから切り替えまでの手順、現在の税理士への伝え方、引き継ぐ資料とトラブルを防ぐ確認事項までを順番に整理します。会計事務所で10年以上、担当者として記帳や月次処理、申告補助に携わってきた立場から、変更前に準備しておきたいポイントを中心にまとめました。
- 税理士変更を検討する理由とタイミング
- 後任探しから変更までの流れ
- 現在の税理士への伝え方
- 引き継ぎ資料とトラブルを防ぐ確認事項
結論|税理士変更は、契約条件と後任の受入体制を確認して進める
税理士の変更は、現在の契約の解約条件、後任の税理士がいつから対応できるか、どの決算・確定申告までを誰が担当するかの3点を確認してから進めると、申告や引き継ぎへの影響を抑えやすくなります。
顧問税理士との契約は、事業者が自分の判断で見直してよいものです。変更を検討すること自体に遠慮は必要ありません。ただし、契約の終了日と後任の開始日がずれたり、資料やデータの受け渡しが整理されていなかったりすると、記帳や申告の担当が宙に浮くおそれがあります。先に後任の目処を立て、契約書を確認したうえで、現在の税理士に伝えるという順番で準備を進めましょう。
顧問税理士の変更を検討するのはどんなとき?
変更を考えるきっかけは、主に「対応への不満」「報酬と依頼内容のずれ」「事業の変化とのミスマッチ」の3つに分けられます。どれに当てはまるかを整理しておくと、次の税理士に求める条件も明確になります。
連絡の遅さや説明不足で、事業に支障が出ている
質問への返答が遅い、説明が分かりにくく相談しづらい、月次の報告がなく数字を把握できない、といった状態が続き、判断が遅れるなど事業に支障が出ているなら、変更を検討する理由になります。
ただし、原因が税理士側だけにあるとは限りません。資料の提出が遅れていた、質問の内容が伝わっていなかったなど、双方の連絡や資料提出の行き違いが原因になっていることもあります。まずは、いつ・何を依頼して・どのくらい待ったのかを振り返り、税理士の対応の問題なのか、やり取りの方法の問題なのかを切り分けておくと、変更すべきかどうかを判断しやすくなります。
報酬と依頼内容が合っていない
報酬に対して受けているサービスが見合わないと感じる場合も、見直しのきっかけになります。このとき大切なのは、金額だけでなく、記帳・月次のチェック・決算・申告・相談対応など、何が料金に含まれているかを確認することです。
現在の料金に含まれている業務を把握しないまま、安い税理士に変えると、必要な業務が別料金になり、結果的に負担が変わらない、あるいは対応範囲が狭くなることもあります。金額の比較は、依頼したい業務をそろえたうえで行いましょう。
事業の変化に、現在の支援体制が合わなくなった
法人化した、事業の規模が大きくなった、業種特有の税務に詳しい人に相談したくなった、使いたい会計ソフトや連絡方法に対応してもらえない、といった事業の変化によって、現在の支援体制が合わなくなることもあります。
一方で、担当者の変更や、契約内容・連絡方法の見直しで改善できる場合もあります。不満の原因が特定の担当者や契約の範囲にあるなら、変更を決める前に、現在の事務所に相談してみるのも一つの方法です。
税理士を変更するタイミングはいつがよい?
決算・申告が完了して資料が確定した区切りは、変更を進めやすいタイミングの一つです。ただし、すべての事業者に共通する唯一の最適時期があるわけではなく、期中や申告直前でも、担当範囲と後任の対応可否を確認できれば変更は可能です。
決算・申告が完了した区切りは、変更を検討しやすい
ここでいう区切りは、「決算月」ではなく「決算・申告が完了した後」です。決算月が終わっても、その期の決算書の作成や申告はまだ残っています。決算月を境に変更すると、その期の決算・申告を誰が行うのかが曖昧になりやすいため注意が必要です。
申告まで終わった時点であれば、その期の決算書・申告書・帳簿の数字が確定しているため、後任はそれらをもとに過去の状況を引き継ぎやすくなります。ただし、申告が完了する頃には新しい期がすでに始まっており、新しい期の記帳などを旧税理士が進めている場合もあります。新しい期の何月分まで旧税理士が処理し、後任がどこから担当するかを決めておきましょう。
期中に変更する場合は、記帳と申告の担当範囲を決める
期の途中で変更する場合は、何月分まで記帳が済んでいるか、その期の決算・申告を旧税理士と新税理士のどちらが担当するかを、はっきり決めておく必要があります。
あわせて、まだ入力していない資料や、修正の途中になっている取引がないかも確認しましょう。会計事務所で記帳や月次処理を担当してきた立場から言えば、入力済みの期間と各残高がはっきりしていることが、続きの記帳を始める前提になります。未処理のものがある場合は、旧税理士側で処理を終えるのか、未処理のまま後任に渡すのかを決めておきます。
申告直前や税務調査中は、後任の対応可否を先に確認する
申告期限が近い時期や、税務調査が進んでいる最中の変更は、一律にできないわけではありませんが、後任が期限までに資料を把握して対応できるかを先に確認することが欠かせません。
申告期限までの残り日数、そろっている資料、後任の事務所の受入体制から、引き受けてもらえるかを判断してもらいましょう。なお、申告内容に重大な誤りがある、連絡がまったく取れないなど深刻な問題がある場合は、申告完了まで待たずに、早めに後任候補へ相談することをおすすめします。
| 変更時期 | 確認すること | 注意点 |
|---|---|---|
| 決算・申告が完了した後 | その期の決算書・申告書・帳簿を受け取れるか、新しい期の記帳などを旧税理士が何月分まで処理しているか | 「決算月の終了」と「申告の完了」を混同しない。新しい期の担当の区切りも決める |
| 期中 | 何月分まで記帳済みか、その期の決算・申告を誰が担当するか、未処理・修正途中の取引の有無 | 担当の区切りを書面で残しておく |
| 申告直前 | 申告期限までの日数、そろっている資料、後任が期限内に対応できるか | 後任の受入可否を確認してから旧税理士に伝える |
| 税務調査中 | 調査の進み具合、調査対応を誰が担当するか、後任が引き受けられるか | 対応途中の業務と税務署とのやり取りを整理して共有する |
税理士変更の手続き|後任探しから切り替えまでの5ステップ
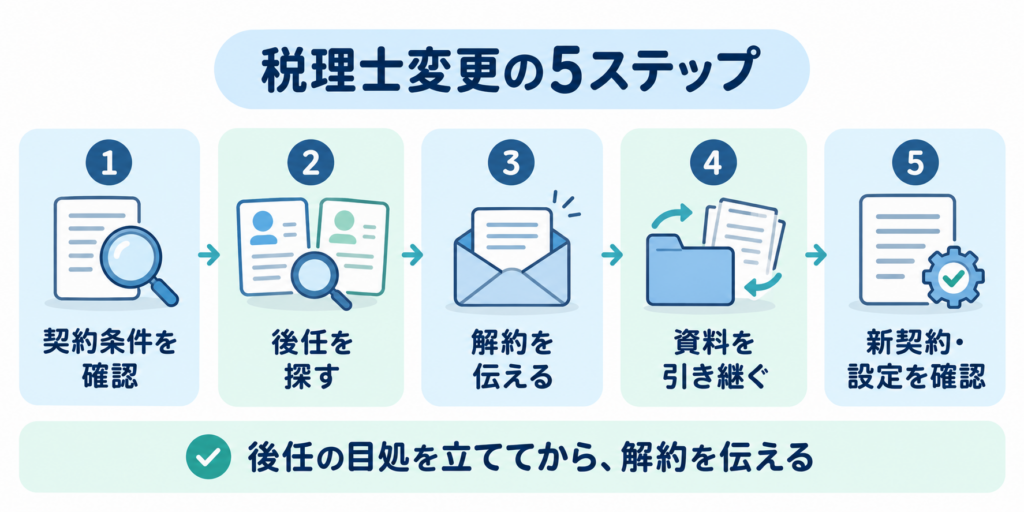
税理士変更は、「契約確認→後任探し→解約の連絡→引き継ぎ→新契約の設定」の順に進めると、担当が途切れにくくなります。
1.現在の契約書で解約条件を確認する
最初に、現在の税理士との契約書を確認します。解約の期限は「必ず○か月前」と決まっているわけではなく、契約ごとに異なるため、次の項目を自分の契約書で確かめておきましょう。
- 契約期間と、自動更新の定めがあるか
- 解約を申し出る期限(通知期限)
- 解約の通知方法(書面・メールなど)の指定があるか
- 最終月の顧問料や決算料など、報酬の精算方法
ここで確認した内容が、後任の開始日や、現在の税理士に伝える解約希望日を決める基準になります。
2.新しい税理士を探し、対応開始時期と条件を確認する
現在の税理士に解約を伝える前に、後任の目処を立てておくと、担当者がいない期間を作らずに済みます。探す際は、今の不満を「次の税理士に求める条件」に置き換えて整理しておきましょう。たとえば「返答が遅い」という不満なら「回答までの目安を示してくれる」、「提案がない」なら「月次で数字を説明してくれる」といった形です。
候補の税理士とは、次の点を確認しておくと安心です。
- いつから対応を始められるか
- 年間の費用総額と、料金に含まれる業務
- 日常の担当者と連絡方法
- 使用している会計ソフトと、データの受け入れ方法
- 旧税理士からの引き継ぎにどう対応してもらえるか
探し方には、自分で事務所を検索する、知人や取引先から紹介してもらう、税理士紹介サービスを利用する、といった方法があります。選ぶときの考え方は、個人事業主向けに整理した個人事業主の税理士の選び方も参考にしてください。
希望条件に合う候補を効率よく探したい場合は、税理士紹介サービスも選択肢になります。税理士ドットコムの紹介サービスでは、希望や税理士を探す経緯を伝えると、条件に合う税理士を紹介してもらい、面談で相性を確かめてから契約を判断する流れになっています。紹介サービスの利用自体は無料と案内されていますが、紹介された税理士に業務を依頼する場合の報酬は別途かかります。また、紹介された候補を断る際はサービス側から伝えてもらえると案内されていますが、これは紹介候補に対するものです。現在の顧問税理士との契約解除は、自分で行う手続きになります。紹介を受けても希望条件に合うとは限らないため、面談と見積もりで条件を確認してから判断しましょう。
3.現在の税理士に解約の意向と希望日を伝える
後任の目処が立ったら、契約書で定められた方法で、現在の税理士に解約の意向と希望する終了日を伝えます。あわせて、終了日までに旧税理士が担当する業務と、報酬の精算、資料の返却について確認しておきましょう。具体的な伝え方と文例は、後の章「現在の税理士への断り方」で紹介します。
4.資料・会計データ・未完了業務を引き継ぐ
旧税理士から受け取る資料と会計データ、対応途中の業務を整理し、受け渡しの方法と期限を調整します。どの資料がなぜ必要かは、後の章「税理士変更で引き継ぐ資料・会計データ」で詳しく説明します。必要な年度やデータ形式は案件ごとに異なるため、後任に確認したうえで一覧にして依頼すると、受け渡しの漏れを防ぎやすくなります。
5.新しい契約と電子申告・共有設定を確認する
新しい税理士とは、契約開始日、初回に提出する資料、普段の連絡方法を決めておきます。あわせて、税務代理の手続きと、電子申告・会計ソフトの設定を、それぞれ確認します。
税務代理の手続きとしては、税理士が税務代理を行う場合に、その権限を示す「税務代理権限証書」を税理士が税務署などに提出します。旧税理士との税務代理の委任が終わった旨を通知する手続きもあります。これらとは別に、電子申告では、納税者がすでに持っているe-Taxの利用者識別番号やeLTAXの利用者IDを引き継いだうえで、暗証番号や登録されている連絡先、旧税理士との委任関係などの設定を見直します。会計ソフトを共有している場合は、その共有設定も確認が必要です。具体的な確認事項は、引き継ぎの章の「電子申告の情報と、対応途中の業務」で整理します。
現在の税理士への断り方|何をどう伝える?
断るときは、これまでのお礼、解約の意向、希望する終了日を簡潔に伝え、そのうえで精算と引き継ぎに必要な確認を依頼するのが基本です。
お礼・解約の意向・希望日を簡潔に伝える
不満を一つひとつ並べる必要はありません。伝えるべきなのは、契約を終了したいこと、希望する終了日、そして報酬の精算や資料の返却など、引き継ぎに必要な情報です。理由を聞かれた場合は、「事業の状況に合わせて体制を見直したい」など、事実の範囲で簡潔に伝えれば十分です。
架空の親戚が税理士になった、知人から紹介を頼まれた、といった嘘の理由は勧めません。後から事実と食い違うと、引き継ぎのやり取りがしにくくなるおそれがあります。
メールで伝える場合の文例
メールで伝える場合は、次の文例を自分の状況に合わせて調整して使えます。契約書で通知方法(書面など)が指定されている場合は、その方法に従ってください。
件名:顧問契約終了のご連絡(〇〇〇〇[屋号・会社名])
〇〇税理士事務所
〇〇様
いつもお世話になっております。〇〇〇〇[屋号・会社名]の〇〇です。
これまで長きにわたり、記帳や申告のご対応をいただき、誠にありがとうございました。
このたび、事業の状況をふまえて体制を見直すこととし、顧問契約を〇年〇月〇日をもって終了させていただきたく、ご連絡いたしました。
つきましては、次の点についてご確認いただけますと幸いです。
・契約終了日までにご対応いただく業務の範囲
・最終月の報酬など、精算の内容
・お預けしている資料、作成いただいた帳簿・会計データ、電子申告の利用者識別番号などの届出書の返却方法と時期
お手数をおかけしますが、どうぞよろしくお願いいたします。
引き止められた場合は、変更の意向と必要な手続きを整理する
変更をすでに決めている場合は、感謝を伝えたうえで「後任も決めており、方針は変わらない」ことをはっきり伝え、話を契約終了日や精算、資料の返却といった手続きの確認に移すとよいでしょう。曖昧な返事をすると、終了日や引き継ぎの段取りが決まらないまま時間が過ぎてしまいます。
一方、まだ迷っている段階で、担当者の変更や連絡方法の見直し、契約内容の調整などを提案された場合は、継続を検討するのも一つの選択肢です。その場合は、改善の内容と時期を具体的に確認し、変わらなければ改めて変更を検討する、という判断の基準を持っておきましょう。
税理士変更で引き継ぐ資料・会計データ
引き継ぐものは、大きく「過去の決算・申告の資料」「帳簿と会計データ、預けている資料」「電子申告の情報と対応途中の業務」の3つです。どれも、後任が過去の状況を把握し、続きの業務を正しく始めるために必要になります。
決算書・申告書・届出書などの過去資料
過去の申告内容や届出の状況を後任が把握するために、次のような資料を引き継ぎます。
- 決算書(青色申告決算書・収支内訳書、法人の場合は決算報告書や勘定科目内訳明細書など)
- 所得税・法人税・消費税などの申告書の控え
- 電子申告の受信通知など、提出したことが分かる記録
- 青色申告の承認申請書や消費税関係など、提出済みの各種届出書の控え
- 固定資産台帳(減価償却の計算の基礎になる資料)
たとえば、固定資産台帳がないと、後任は減価償却の計算を続けることが難しくなりますし、届出書の控えがないと、どの制度を選択しているかが分かりません。必要な年度や資料の範囲は、事業の状況や後任の方針によって異なるため、後任と相談して決めましょう。
総勘定元帳・試算表・仕訳帳と会計ソフトのデータ
帳簿類は、取引の内容と各勘定の残高を確認するために使います。総勘定元帳は勘定科目ごとの取引の流れ、試算表は一定時点の残高の一覧、仕訳帳は個々の取引の記録で、後任はこれらを見て数字のつながりを確認します。
ここで区別しておきたいのが、紙やPDFで出力された帳簿と、入力や修正ができる会計ソフトのデータです。紙やPDFは内容の確認には使えますが、続きを入力するには、会計ソフト上のデータの引き継ぎや、残高の入力し直しが必要になります。受け渡しの際は、次の点を確認しておきましょう。
- 何月分まで入力が済んでいるか
- 引き継ぎ時点の各勘定の残高
- 未処理のまま残っている資料があるか
- 会計データのバックアップを受け取れるか
- クラウド会計ソフトの場合、共有権限を誰が持ち、どう切り替えるか
会計ソフトが異なる場合、データをそのまま移せるとは限りません。旧税理士と後任で使うソフトが違う場合は、データの移し方や、会計ソフトを変更する必要があるかどうかを、引き継ぎ方法とあわせて後任と検討しましょう。クラウド会計ソフトの仕組みや、税理士とデータを共有する利点については、「クラウド会計ソフトの仕組みと選び方」で整理しています。
帳簿やデータとあわせて、旧税理士に預けている資料も返却の対象になります。記帳のために渡した領収書・請求書などの原本や、通帳のコピーが旧税理士の手元に残っていないか、また、電子で受け取った請求書などの電子証憑や、共有フォルダに保存している資料が旧税理士側の保管場所にないかを確認しましょう。変更前に、「いつ・何を・どの形で渡したか」を自分の記録や共有フォルダの中身で洗い出しておくと、返却を依頼する資料の一覧を作りやすくなります。
電子申告の情報と、対応途中の業務
電子申告は、納税者がすでに持っている番号を引き継ぎ、暗証番号や登録連絡先、委任の設定を見直すのが基本です。日本税理士会連合会の電子申告Q&A「10章 その他」では、関与税理士の変更に関してe-Tax・eLTAXの届出や手続きは必要ないとされています。ただし、利用者識別番号・利用者IDの受け渡しや、暗証番号・登録連絡先などの見直しは別に必要です。後述する税務代理の手続きとも区別して確認しましょう。
e-Taxでは、旧税理士が管理している場合は既存の利用者識別番号の返却を受け、そのまま引き継ぎます。旧税理士が把握している暗証番号は変更し、利用者情報に旧税理士のメールアドレスが登録されたままになっていないかも見直しましょう。また、e-Taxの案内では、委任関係の登録は、納税者か税理士が解除しない限り継続するとされており、委任契約が終了した場合は、納税者または税理士が速やかに解除するよう案内されています。契約が終わっただけで自動的に解除されるわけではない点に注意が必要です。
eLTAXについても、同じく日本税理士会連合会の電子申告Q&Aで、税理士の交代時に、納税者が利用者IDと暗証番号を旧税理士から受け取り、暗証番号を変更すること、登録されている旧税理士のメールアドレスを見直すことが手順の一例として示されています。
利用者識別番号や暗証番号が分からないからといって、新しい利用者識別番号を取得するのは避けましょう。e-Taxの案内では、新たに利用者識別番号を取得すると、それまでの番号は使えなくなり、メッセージボックスの内容も引き継がれないとされています。番号や暗証番号が分からない場合は、変更等届出の手続きを行うよう案内されているため、後任と相談して対応を決めてください。
電子申告の設定とは別に、税務代理の手続きもあります。後任の税理士は税務代理権限証書を提出し、旧税理士との委任については、国税庁の案内で税務代理の委任が終了した旨を税務署などに通知する手続きが示されています。税理士が通知書を提出する方法のほか、委任していた本人が通知する場合は、個人は所定の事項を任意の様式に記載して提出し、法人は原則として異動届出書で通知する方法があります。どちらが行うかは、旧税理士・後任と確認しておきましょう。
また、進行中の申告や届出、税務署からの照会への対応など、途中になっている業務があれば、その内容と進み具合も共有してもらいます。給与計算や年末調整も旧税理士に依頼している場合は、処理を続けるために、給与台帳や源泉徴収簿などの資料と、何月分の給与まで処理が済んでいるか、源泉所得税の納付や年末調整がどこまで進んでいるかもあわせて確認しましょう。
| 資料・データ | 対象期間 | 受渡形式 | 確認事項 |
|---|---|---|---|
| 決算書・申告書の控え | 後任と決めた年度を記入 | 紙・PDFの別を記入 | 提出したことが分かる記録もそろっているか |
| 各種届出書の控え | 提出済みのものを記入 | 紙・PDFの別を記入 | 青色申告・消費税関係など、選択している制度が分かるか |
| 固定資産台帳 | 現在の保有資産分を記入 | 紙・PDF・データの別を記入 | 取得日・取得価額・償却方法が分かるか |
| 総勘定元帳・試算表・仕訳帳 | 後任と決めた期間を記入 | 紙・PDFの別を記入 | 引き継ぎ時点の残高と一致しているか |
| 会計ソフトのデータ | 入力済みの期間を記入 | バックアップ・共有権限の別を記入 | 後任のソフトで扱えるか、未処理の資料はないか |
| 預けている原本(領収書・請求書など) | 預けた時期を記入 | 返却方法を記入 | 旧税理士の手元に残っているものがないか |
| 電子証憑・共有フォルダ内の資料 | 保存されている期間を記入 | 保管場所・共有権限を記入 | 旧税理士側の保管場所にしかない資料がないか、共有の切り替え方法 |
| 給与台帳・源泉徴収簿など(給与計算・年末調整を依頼している場合) | 処理済みの月・年を記入 | 紙・PDF・データの別を記入 | 何月分まで処理済みか、源泉所得税の納付・年末調整の進み具合 |
| e-Taxの利用者識別番号・暗証番号 | ー | 返却方法を記入 | 既存の番号を受け取ったか、暗証番号の変更、旧税理士のメールアドレスの見直し、委任関係の解除 |
| eLTAXの利用者ID・暗証番号 | ー | 返却方法を記入 | 利用者IDを受け取ったか、暗証番号の変更、登録連絡先の見直し |
| 税務代理の委任終了の通知 | ー | 通知する人を記入 | 旧税理士・本人のどちらが通知するか |
| 対応途中の業務 | ー | 引き継ぎ方法を記入 | 進行中の申告・届出・照会の内容と、担当者の区切り |
税理士変更で起こりやすいトラブルと注意点
変更時のトラブルは、「お金の精算」「資料の受け渡し」「担当範囲」の3つで起こりやすくなります。いずれも、事前に書面やメールで確認しておくことで防ぎやすくなります。
解約日や報酬の精算で認識が食い違う
契約の終了日をいつとするか、最終月の顧問料はどうなるか、その期の決算料や、引き継ぎに伴う追加作業の費用がかかるか、といった点で認識が食い違うことがあります。新旧の契約が重なる期間には、両方の報酬がかかる場合もあります。
違約金や追加料金がかかるかどうかは、契約の内容によって異なります。契約書を確認したうえで、精算の内容を旧税理士にメールなどで確認し、記録を残しておきましょう。
資料が返却されない・会計データが不足している
資料の返却が遅れたり、受け取った会計データが足りなかったりすると、後任が作業を始められません。必要な資料と期限を一覧にして依頼すると、何が届いていないかを確認しやすくなります。
このとき、自分が預けた領収書や通帳などの原本、旧税理士が作成した帳簿や申告書、会計ソフト固有のデータは、それぞれ扱いが異なる場合があります。あらゆる資料や内部データを必ず無償で受け取れるとは限らないため、どの資料を、どの形式で、費用の有無を含めてどう受け取るのかを確認しておきましょう。
当事者間で解決できない場合は、相手の税理士が所属する税理士会に、紛議調停制度などの利用対象や申立て方法を問い合わせる方法もあります。たとえば近畿税理士会の紛議調停制度の案内では、会員の税理士業務に関して生じた紛争について調停を申し立てられるとする一方、調停の対象に当たらない場合や、合意の見込みがなく不成立となる場合があることも示されています。これは税理士会が行う一般的な無料税務相談とは別の制度です。状況によっては、弁護士への相談も検討してください。
申告や未処理業務の担当が曖昧になる
その期の申告を旧税理士が行うのか、後任が行うのかが曖昧なまま時間が過ぎると、申告期限が迫ってから慌てることになります。旧税理士がどこまで担当し、新税理士がどこから担当するのかを、書面やメールで確認しておきましょう。
税理士同士が自動的に連絡を取り合って引き継いでくれるとは限りません。引き継ぎの窓口は事業者自身になると考え、旧税理士と後任の双方に、担当の区切りと必要な資料を伝えておくことが大切です。
税理士変更についてよくある質問
最後に、税理士変更について迷いやすい点をまとめます。
- 年度や事業年度の途中でも税理士を変更できますか?
-
途中でも変更は可能です。その場合は、何月分まで記帳が済んでいるか、その期の決算・申告を旧税理士と新税理士のどちらが担当するかを明確にし、未処理の資料や修正途中の取引も確認しておきましょう。
- 契約書が見当たらない場合はどうすればよいですか?
-
まずは現在の税理士に、契約書の写しや契約条件(契約期間・解約の通知期限・通知方法・精算方法)を確認しましょう。口頭で確認した内容は、メールで記録を残しておくと、後の行き違いを防げます。
- 税理士変更に伴う費用はかかりますか?
-
最終月の顧問料や決算料、引き継ぎの追加作業費、新旧契約が重なる期間の報酬など、かかる費用は契約内容によって異なります。旧税理士には精算の内容を、後任には引き継ぎに伴う費用の有無を、それぞれ確認しておきましょう。
- 税務署への届出や電子申告の設定変更は必要ですか?
-
税務代理については、後任の税理士が税務代理権限証書を提出し、旧税理士との委任終了は通知の手続きがあります。電子申告は、既存のe-Taxの利用者識別番号やeLTAXの利用者IDを引き継いだうえで、暗証番号の変更、登録連絡先の見直し、e-Taxの委任関係の解除などを行います。番号を新しく取り直す必要はなく、新規取得するとe-Taxの過去のメッセージボックスが引き継がれないため注意しましょう。
- 引き継ぎは税理士同士で進めてもらえますか?
-
税理士同士が自動的に引き継ぐとは限りません。事業者自身が窓口となり、必要な資料と担当の区切りを双方に伝えて進めるのが基本です。後任がどこまで調整を手伝ってくれるかは、契約前に確認しておきましょう。
まとめ|税理士変更は、後任と引き継ぎの準備を整えて進める
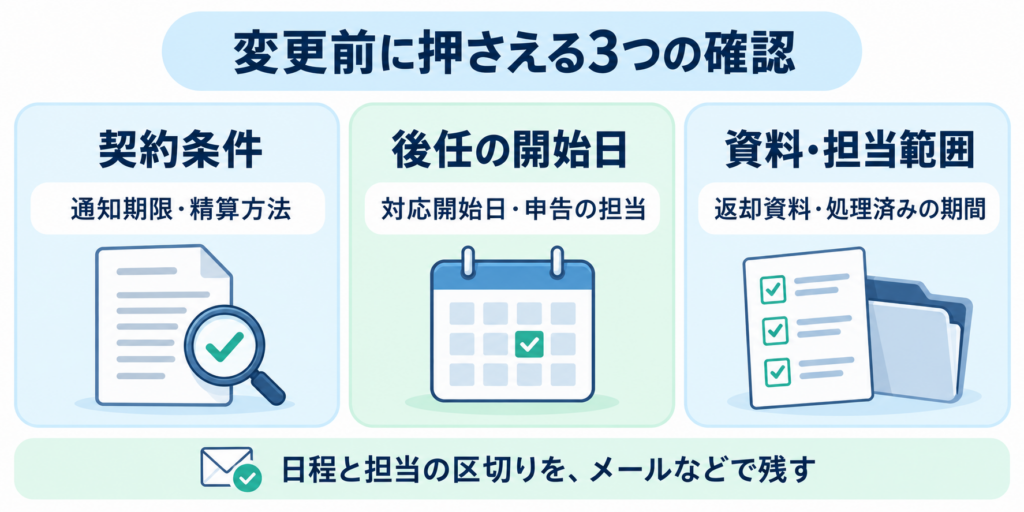
税理士の変更は、決算・申告が完了した区切りが進めやすい一方、期中でも担当範囲を決めれば可能です。いずれの場合も、契約の解約条件を確認し、後任の目処を立ててから現在の税理士に伝えることで、担当が途切れるのを防ぎやすくなります。
まずは現在の契約書で、契約期間・通知期限・通知方法・精算方法を確認しましょう。次に、今の不満を次の税理士に求める条件に置き換えて整理し、その条件をもとに後任候補へ相談します。後任の対応開始時期と引き継ぎの方法が決まったら、現在の税理士に解約を伝え、資料・会計データ・電子申告の情報を一覧にして受け渡しを進めてください。