会社を設立し、日々の経理を自分で進めているものの、「このまま決算や法人税の申告まで自分でできるのだろうか」「毎月の顧問料を払ってまで税理士と契約する必要があるのか」と迷っている経営者の方は少なくありません。とくに設立して初めての決算が近づくと、何をどこまで準備すればよいのか分からず、不安が大きくなりやすい時期です。
この記事では、会計事務所で10年以上、担当者として記帳や月次処理、申告補助に携わってきた立場から、法人に税理士が必要かどうかの判断軸、税理士なしで運営する場合に必要な対応、依頼するメリットと注意点、相談するタイミング、顧問契約とスポット依頼の選び方を整理します。
- 法人に税理士との契約が必要かどうか
- 税理士なしで運営する場合に必要な対応
- 依頼するメリットと、必要性が高まる状況
- 相談するタイミングと、顧問契約・スポット依頼の選び方
なお、これから会社を設立する段階の方は、設立前の相談内容や費用の考え方を整理した会社設立に税理士は必要?依頼するメリット・費用を解説もあわせてご覧ください。この記事では、設立後の法人を前提に解説します。
結論|法人に税理士は必須ではないが、決算・申告まで自社で対応できるかで判断する
法人を運営するうえで、税理士との契約は必須ではありません。判断の軸になるのは、日々の記帳だけでなく、決算書の作成、法人税などの申告、納税まで自社で対応できるかどうかです。
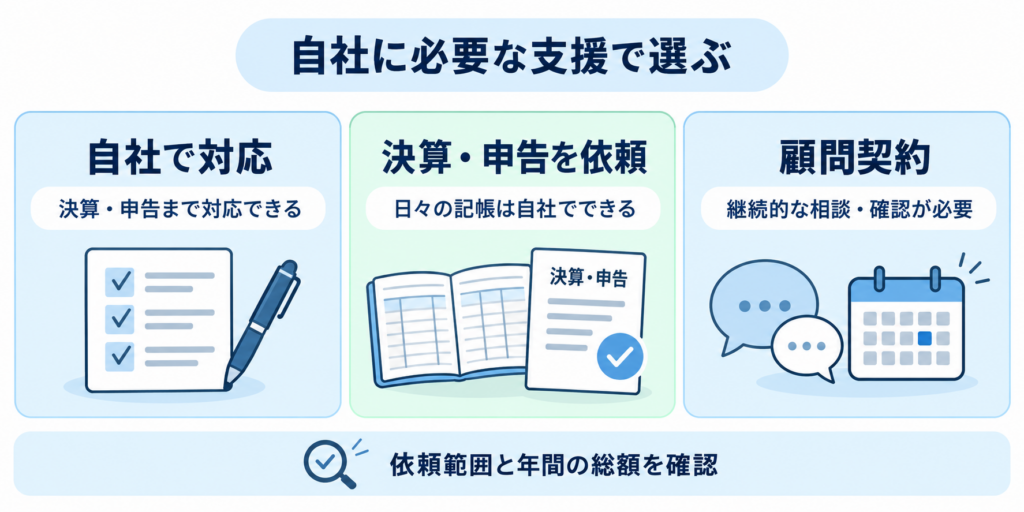
自社の状況に応じて、主に次の3つの選択肢があります。
- 決算・申告まで自社で対応できるなら、税理士と契約せずに運営する
- 日々の記帳はできるが、決算・申告が難しいなら、決算・申告の依頼を検討する
- 継続的な税務相談や経理の確認が必要なら、顧問契約を検討する
売上や従業員数だけで一律に決まるものではないため、以下で自社に必要な対応を確認しながら判断していきましょう。
税理士なしで法人を運営するには、何が必要?
税理士なしで運営する場合も、必要な経理・税務への対応と期限管理を行える体制が必要です。記帳などを外注する選択肢もありますが、決算・申告を誰が担うかまで決めておきましょう。何が必要かを具体的に見ていきます。
日々の記帳だけでなく、決算・税務申告まで対応する
法人の経理は、日々の取引を記録する「記帳」、事業年度の数字を確定させる「決算書の作成」、税額を計算して申告する「税務申告」の3段階に分かれ、それぞれに必要な作業があります。決算では、未払いの費用や減価償却などを反映して会計上の利益を確定させます。
さらに、税金を計算する基になる所得は、会計上の利益とそのまま一致するとは限りません。会計では費用にしていても、税務上は損金にならないものがあるなど、両者には違いが生じることがあり、申告書の作成では税務上の調整が必要になります。
会計ソフトに取引を入力できることと、法人の申告まで対応できることは別の話です。決算書や申告書の作成をどこまで支援できるかは、会計ソフトの製品やプランによって異なります。使っているソフトでどこまで対応できるのか、自分で判断が必要な部分はどこかを確認しておきましょう。
自社に必要な届出・申告・納税の期限を管理する
法人に必要な手続きは、決算後の申告だけではありません。給与から源泉徴収した所得税などは、原則として給与を支払った月の翌月10日までに納めます。ただし、納期の特例の承認を受けている場合は、対象となる源泉所得税などを年2回にまとめて納付できます。また、年末調整の対象となる役員・従業員がいる場合は、年末調整も必要です。状況によっては消費税の申告・納付も必要になります。
また、税務署に提出する国税の申告とは別に、都道府県や市区町村に対する地方税の申告もあります。すべての制度を網羅的に覚える必要はありませんが、自社にどの手続きが必要で、それぞれの期限がいつかを把握し、管理できる体制を作っておくことが大切です。主な国税の期限は、国税庁の「申告と納税」で一覧になっています。
小規模法人でも知識と作業時間を確保する
ひとり社長やマイクロ法人でも、取引が少ないからといって決算や申告が不要になるわけではありません。取引件数が少なくても、決算書の作成や申告書の作成という作業自体は発生します。
自社で進めやすいのは、次のような条件がそろっている場合です。
- 取引の種類が比較的単純である
- 記帳を毎月継続できている
- 法人の決算・申告に関する知識がある、または学ぶ時間がある
- 決算期に、本業とは別に作業時間を確保できる
記帳を効率化するには、会計ソフトの選び方も関わってきます。クラウド会計ソフトの仕組みや選び方は、クラウド会計ソフトとは?メリット・デメリットと失敗しない選び方を解説で整理しています。
法人が税理士に依頼するメリットと注意点
税理士に依頼すると、作業の負担と判断の迷いを減らせる一方で、費用がかかり、対応範囲は契約によって異なります。両面を確認しておきましょう。
決算・申告の負担を減らし、本業に時間を使いやすくなる
税理士は、税務代理や税務書類の作成、税務相談を業として行う専門家です(日本税理士会連合会「税理士とは」)。依頼した範囲の作業を任せられることに加え、手順を調べる時間や、処理に迷う負担を減らせる点が大きなメリットです。
ただし、依頼してもすべての経理作業がなくなるわけではありません。領収書や通帳などの資料の提出、取引内容の説明、税理士からの質問への回答などは、引き続き自社で対応する必要があります。
税務上の判断を、実行する前に相談できる
法人の運営では、実行する前に税務上の扱いを確認しておきたい判断があります。たとえば役員報酬は、改定の時期や方法によっては損金に算入されない場合があるなど、税務上の条件が定められています(国税庁「No.5211 役員に対する給与」)。消費税に関する選択も、届出の期限などが関わることがあります。
税理士に相談すれば必ず節税できる、というものではありません。事前に条件や注意点を確認したうえで判断できるようになる点が、相談するメリットです。
経理の確認を受けられるが、費用と対応範囲の確認が必要
記帳の内容や月次の数字を定期的に確認してもらえる契約もありますが、確認の頻度や相談できる範囲は、契約によって異なります。
費用についても、毎月の顧問料のほかに、決算申告の報酬、記帳代行の料金、年末調整の料金などが別に設定されている場合があります。契約前に、何が料金に含まれ、何が追加費用になるのかを確認しておきましょう。
法人で税理士への依頼を検討したい4つの状況
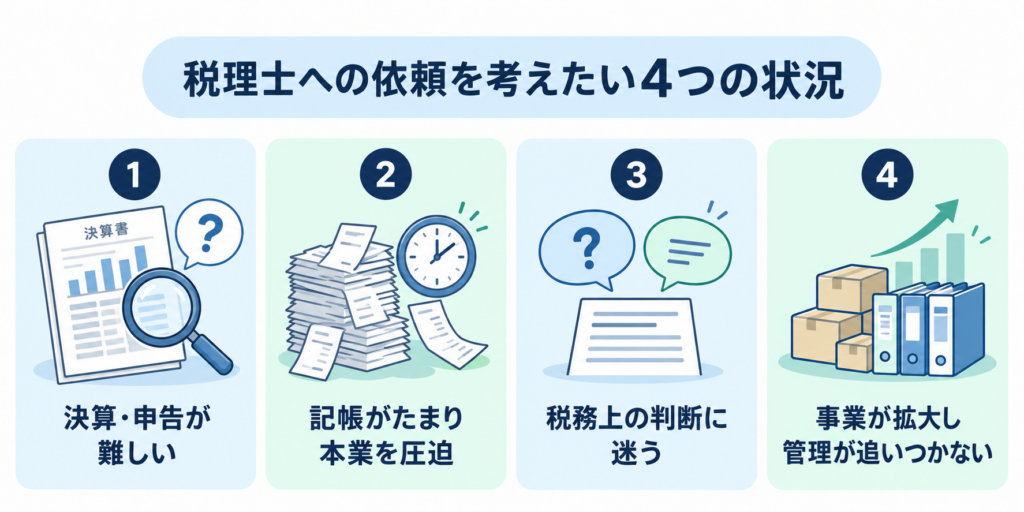
次の4つの状況のうち、自社に当てはまるものがあれば、税理士への依頼を検討するタイミングといえます。
法人の決算・申告を自社で進めるのが難しい
日々の入力はできていても、決算整理の方法や、法人税の申告書の作り方が分からない場合は、依頼を検討してよい状況です。前述のとおり、決算・申告には記帳とは別の知識と作業が必要になります。
この場合、最初から顧問契約に決める必要はありません。日々の記帳を続けられるなら、決算・申告だけを依頼するという方法も検討できます。
記帳が遅れ、経理が本業を圧迫している
入力が数か月分たまっている、通帳と帳簿の残高が合わない、処理方法を調べる時間が増えて本業に影響している、といった状態であれば、経理の体制を見直すタイミングです。
このとき、負担の中心が「記帳の作業量」なのか、「税務判断や申告」なのかを分けて考えましょう。記帳代行の契約だけで、税務相談や申告まで含まれるわけではありません。税理士資格のない記帳代行業者には、個別の税務相談や法人税申告書の作成・申告代理は依頼できないため、税務まで任せたい場合は税理士への依頼を検討しましょう(国税庁「税理士法違反行為」問6-1)。記帳を自分で続けるか外注するかの目安は、記帳は自分でどこまでできる?難しくなる目安と外注を考えるタイミングで整理しています。
役員報酬や消費税など、税務上の判断に迷う
役員報酬の額や改定、消費税に関する選択などは、税務上の条件や手続きの期限が関わるため、自己判断に不安がある場合は相談を検討しましょう。
判断の目安としては、「調べても条件を満たしているか自信が持てない」「判断を誤った場合の影響が大きい」「期限までに決める必要がある」といった点に当てはまるかを確認してみてください。当てはまる場合は、実行する前に専門家へ確認する価値があります。
事業が拡大し、経理や数字の確認が追いつかない
従業員を採用した、取引量が増えた、在庫や設備が増えたなど、事業の拡大によって、これまでの管理方法では追いつかなくなることがあります。給与計算や源泉徴収、在庫の管理、固定資産の減価償却など、新たに対応が必要な業務も増えていきます。
売上の金額だけで区切るのではなく、作業量、判断の難しさ、社内で対応できる範囲の3点から、外部の支援が必要かどうかを考えるとよいでしょう。
税理士にはいつ依頼する?決算・申告が近い場合の考え方
依頼のタイミングは、決算前・判断が必要になったとき・決算後の3つの場面で考え方が変わります。共通するのは、余裕をもって相談するほど選択肢が広がるという点です。
初めての決算は、決算期を迎える前から相談する
初年度の決算・申告を自社で行うか迷っているなら、決算期を迎える前から相談先を探し始めることをおすすめします。
相談の時点で、帳簿をすべて完成させておく必要はありません。記帳が何月分まで終わっているか、資料がどの程度そろっているかを伝えれば、相談は始められます。会計事務所で記帳や月次処理に携わってきた立場から言えば、決算の準備は、記帳がどこまで進んでいるか、通帳などと帳簿の残高が一致しているか、資料が整理されているかに大きく左右されます。これらの状況を早めに把握しておくことが、決算をスムーズに進める前提になります。
税務上の選択や変更は、実行する前に相談する
役員報酬の見直しや、消費税に関する選択など、税務上の条件や期限が関わる判断は、実行する前に相談するのが基本です。
決算時にまとめて相談しようとすると、すでに実行した内容は変えられず、届出の期限が過ぎていることもあります。判断が必要になった段階で相談することで、条件を確認したうえで決めやすくなります。
決算後や申告期限が近い場合は、期限と記帳状況を伝えて早めに問い合わせる
決算日を過ぎてからでも依頼できる場合はありますが、資料の状態や事務所の受入状況によって、対応できるかどうかは変わります。
法人税の確定申告書の提出期限は、原則として事業年度終了の日の翌日から2か月以内です(国税庁「C1-1 法人税、地方法人税及び防衛特別法人税の申告」)。提出期限の延長を受けている場合は、延長された期限になります。期限が近いほど受け付けられる事務所は限られるため、早めに問い合わせましょう。
問い合わせの際は、次の項目を伝えると、対応できるかを判断してもらいやすくなります。
- 決算日と申告期限
- 記帳が終わっている期間
- 使用している会計ソフト
- 未整理の資料や未処理の取引
- 依頼したい業務
顧問契約とスポット依頼は、自社に必要な支援で選ぶ
年間を通じた支援が必要なら顧問契約、日々の記帳ができていて決算・申告だけを任せたいならスポット依頼が選択肢になります。自社に必要な支援から考えましょう。
継続的な相談や経理の確認が必要なら、顧問契約を検討する
日常的な税務相談、定期的な記帳内容の確認、決算に向けた準備など、年間を通じて支援を受けたい法人には、顧問契約が向いています。判断に迷ったときにすぐ相談できる体制を作りやすくなります。
契約前には、相談の方法(メール・チャット・面談など)、記帳内容を確認してもらえる頻度、記帳代行が含まれるかどうかを確認しておきましょう。
日々の記帳ができるなら、決算・申告のスポット依頼も検討する
自社で記帳や資料の整理を続けられ、主に決算・申告を任せたい法人は、決算・申告だけのスポット依頼も選択肢になります。
ただし、スポット依頼では、日常の税務相談や記帳内容の修正が含まれない場合があります。記帳に誤りが多いと修正に追加費用がかかることもあり、スポット依頼を受け付けているかどうか、どのような条件で受けているかも事務所によって異なります。
依頼範囲と年間の総額をそろえて比較する
顧問契約とスポット依頼の違いを整理すると、次のようになります。
| 項目 | 顧問契約 | 決算・申告のスポット依頼 |
|---|---|---|
| 支援を受ける時期 | 年間を通じて継続的に | 主に決算・申告の時期 |
| 日常の税務相談 | 契約の範囲内で相談できる場合が多い | 含まれない場合がある |
| 記帳・記帳内容の確認 | 定期的な確認や記帳代行を含められる場合がある | 自社で記帳し、決算時に確認を受ける形が中心。修正は追加費用になる場合がある |
| 費用の比較 | 顧問料に、決算料などを加えた年間総額で比較する | 申告料に、記帳の確認・修正などの追加費用を加えて比較する |
| 向いている状況 | 継続的な相談や経理の確認が必要な法人 | 記帳を自社で続けられ、決算・申告を任せたい法人 |
比較する際は、月額料金や申告料だけを見るのではなく、自社が依頼したい業務をそろえたうえで、年間でいくらになるかを確認しましょう。なお、特定の判断だけを相談したい場合は、単発の税務相談を受け付けている事務所に相談する方法もあります。
自社に必要な支援が整理できたら、その条件に対応できる税理士を比較してみましょう。税理士事務所に自分で問い合わせる方法のほか、税理士紹介サービスを利用する方法もあります。税理士ドットコムの紹介サービスでは、依頼したい業務や希望を伝えると、条件に合う税理士を紹介してもらえます。紹介サービスの利用に手数料はかからないと案内されていますが、紹介された税理士と契約した場合の報酬は別途かかります。
法人と税理士に関するよくある質問
最後に、法人と税理士について迷いやすい点をまとめます。
- マイクロ法人やひとり社長でも税理士は必要ですか?
-
規模の大小だけで決まるものではありません。決算・申告まで自社で対応できるか、継続的な相談が必要かどうかで判断しましょう。取引が少なくても、決算・申告の作業自体は必要です。
- 合同会社でも税理士に依頼した方がよいですか?
-
合同会社でも、経理や法人の決算・申告への対応は必要です。会社の形態だけで依頼の必要性が決まるわけではないため、自社で対応できる範囲から判断しましょう。
- 赤字や売上が少ない法人でも、決算・申告は必要ですか?
-
一般的な株式会社や合同会社では、赤字や売上が少ないことだけを理由に、決算や申告が不要になるわけではありません。また、赤字でも原則として法人住民税の均等割がかかるため、「赤字なら税金も申告も不要」とは考えないようにしましょう。
- 個人事業主の確定申告経験があれば、法人の申告もできますか?
-
記帳や確定申告の経験は役立ちますが、法人では作成する書類や税務上の処理が個人事業主と異なります。経験があるだけで法人の申告まで対応できるとは限らないため、必要な作業を確認したうえで判断しましょう。
- 顧問契約をせず、必要なときだけ税務相談できますか?
-
単発の税務相談を受け付けている事務所もあります。ただし、相談できる内容や料金、継続契約が条件になっているかどうかは事務所によって異なるため、事前に確認しましょう。
まとめ|法人の税理士は、決算・申告への対応力と必要な支援で判断する
法人の運営に、税理士との契約は必須ではありません。判断の軸は、日々の記帳だけでなく、決算・申告・納税まで自社で対応できるかどうかです。
年間を通じた相談や経理の確認が必要なら顧問契約、日々の記帳ができていて決算・申告を任せたいならスポット依頼が選択肢になります。依頼を考えている場合は、決算日と申告期限、記帳が終わっている期間、依頼したい業務を整理したうえで、条件に合う税理士を探し始めましょう。