個人事業主として事業用のクレジットカードを分けた方がよいことは分かっていても、「実際にどのビジネスカードを選べばいいのか」で悩む方は多いのではないでしょうか。ビジネスカードは年会費や還元率だけでなく、会計ソフトとの連携や明細の確認しやすさも、選ぶ際に見ておきたいポイントです。
この記事では、個人事業主が申し込める代表的なビジネスカード8枚を、順位付けをせずに比較し、それぞれの特徴・向いている人・向いていない人を整理します。あわせて、経理のしやすさという観点から見た選び方や、申し込み前に確認しておきたい事項もまとめました。年会費や還元率などの数値は2026年9月時点で確認できた公式情報を基にしていますが、条件によって変わる場合があるため、申し込み前に必ず各社の公式サイトでご確認ください。
- 個人事業主が申し込める代表的なビジネスカード8枚の比較
- 会計ソフトとの連携や経理のしやすさから見た選び方
- 個人向けカードとビジネスカードの違い
- ビジネスカードを申し込む前に確認しておきたい事項
結論|個人事業主のビジネスカードは経理のしやすさと使い方で選ぶ
個人事業主のビジネスカード選びは、年会費や還元率だけで決めるのではなく、「会計ソフトと連携できるか」「利用明細を確認しやすいか」「必要な利用限度額を確保できるか」まで含めて検討すると、選んだあとの経理がスムーズになります。8枚それぞれに向き・不向きがあり、「これ一択」といえる正解はありません。以下では、まず比較表で全体像をつかんだうえで、選ぶときのポイント、各カードの詳細、目的別の考え方の順に見ていきます。
個人事業主におすすめのビジネスカード8選【比較表】
まず、8枚の主な違いを一覧で比較します。掲載順はランキングではなく、それぞれの位置づけとして見てください。
| カード名 | 年会費 | 還元率 | 国際ブランド | 会計ソフトとの連携 | 追加カード | ETCカード | 向いている人 |
|---|---|---|---|---|---|---|---|
| 三井住友カード ビジネスオーナーズ | 永年無料 | 通常0.5% | Visa/Mastercard | 要確認(利用ソフトの対応状況次第) | 永年無料・最大18枚(パートナーカード) | 1枚。初年度無料、翌年度以降は前年度未利用の場合550円 | 年会費をかけずに始めたい人 |
| JCB Biz ONE 一般 | 永年無料 | 通常J-POINT2倍(優待店で最大21倍。交換先により実質還元率は変動) | JCB | MyJCB外部接続でマネーフォワード クラウド・弥生・freee等と連携 | 発行不可 | 1枚 | JCBで年会費無料を選びたい人 |
| セゾンコバルト・ビジネス・アメックス | 無料 | 通常0.5%相当(交換先による)、対象ビジネスサービスは最大2%相当 | American Express | 明細データの取得に対応 | 無料・最大9枚 | 無料・最大5枚 | 年会費無料のアメックス系を試したい人 |
| freee Mastercard | 無料 | 基本カードは還元なし | Mastercard | freee会計へ明細自動取り込み(経理処理は別途必要) | 最大3枚 | 最大1枚(無料) | ポイントよりfreee連携を重視する人 |
| マネーフォワード ビジネスカード | 初年度無料(2年目以降、直前1年未利用の場合1,000円+税) | 通常1%(対象サービスは3%、対象外取引あり) | Visa | マネーフォワード クラウドとリアルタイム連携 | リアルカード1枚目無料、2枚目以降900円+税。バーチャルカードは原則無料(一部大量発行者には維持手数料あり) | 最大1枚・発行手数料900円+税(年会費無料) | マネーフォワード クラウド利用者 |
| EX Gold for Biz S | 初年度無料・2年目以降3,300円 | 1,000円につき1スマイル+EX Gold特典20%加算(交換先による) | Visa/Mastercard/JCB | 明細データの取得に対応 | 発行不可 | 無料 | 低価格でゴールドカードを持ちたい人 |
| アメックス ビジネス・グリーン | 13,200円 | 原則100円につき1ポイント(対象外・条件差異あり、交換先による) | American Express | 要確認(freee・MF等の対応状況は利用ソフト側で確認) | 特典あり6,600円/特典なし無料(判定期間未利用時は管理手数料3,300円) | 発行可(詳細は公式サイトで要確認) | 福利厚生・付帯サービスを重視する人 |
| apollostation PLATINUM BUSINESS | 22,000円(年間300万円以上利用で翌年度無料) | 国内0.8%・海外1.0% | Visa/American Express | 弥生・freee・マネーフォワード等に対応(詳細は利用ソフト側で要確認) | 初年度無料・2年目以降3,300円、最大9枚(本会員が年会費無料達成で追加カードも無料) | 発行可(詳細は公式サイトで要確認) | 年間利用額が大きい個人事業主 |
※年会費・還元率・発行枚数などは、各社の公式情報を基にした2026年9月時点のものです。ポイントの実質的な価値は交換先によって異なり、会計ソフトとの連携可否・取得できる明細の範囲は利用するソフトや契約内容によって異なります。申し込み前に必ず最新の公式情報をご確認ください。
ごく大まかな目安としては、年会費をかけたくないなら三井住友カード ビジネスオーナーズ・JCB Biz ONE・セゾンコバルト・freee Mastercardが候補になり、使っている会計ソフトに合わせたいならfreee Mastercardかマネーフォワード ビジネスカード、低価格でゴールドカードの付帯サービスを利用したい人はEX Gold for Biz S、年会費より福利厚生や付帯サービスを重視する人はアメックス ビジネス・グリーン、年間の事業支出が大きく、プラチナカードの付帯サービスも活用したい人はapollostation PLATINUM BUSINESSが候補になります。
個人事業主がビジネスカードを選ぶ5つのポイント
比較表だけでは分かりにくい、選ぶときに確認しておきたい5つの観点を見ていきます。
年会費と還元率を総合して選ぶ
年会費が無料のカードでも、還元率や優待店の内容はカードによって差があります。逆に年会費がかかるカードは、その分ラウンジ利用や旅行保険などの付帯サービスが充実している傾向があります。ポイントの実質的な価値は交換先によって変わるため、公表されている還元率の数字だけでなく、自分が使う交換先での価値も含めて比較するとよいでしょう。
会計ソフトとの連携方法で選ぶ
連携の方法や対応状況は、カードと会計ソフトの組み合わせによって異なります。freee Mastercardやマネーフォワードビジネスカードはそれぞれ自社の会計ソフトとの連携を前提に設計されていますが、それ以外のカードについても、明細データを取得できるかどうか、対応している会計ソフトは何かを、申し込み前に確認しておく必要があります。また、明細が自動で取り込まれることと、経理処理がすべて自動で完了することは別の話である点にも注意しましょう。
利用明細の確認・管理のしやすさで選ぶ
著者は、三井住友カード ビジネスオーナーズとJCB Biz ONEの2枚を実際に保有・利用しています。会計事務所で10年以上の実務経験の中で、三井住友カード・JCB・アメックスの利用明細を扱ってきましたが、三井住友カードとJCBについては、明細確認や経理処理のしやすさに大きな差は感じていません。
一方、アメックスの明細については、実務で扱った際に筆者自身は見にくいと感じたことがあります。連携ではクイックペイが「クイックペイ」とだけしかデータに飛んでこないので、内容は明細で確認する必要があるのが大きな理由です。これはあくまで筆者個人の実務上の感想であり、アメックスの明細が誰にとっても見にくいと一般化するものではありません。明細の確認方法やダウンロード形式が気になる場合は、公式サイトの会員向けサービス案内も確認しておくとよいでしょう。
利用限度額と支払い方法で選ぶ
仕入れや外注費など、まとまった金額を決済する予定がある場合は、利用限度額の目安を確認しておきましょう。三井住友カード ビジネスオーナーズは最大500万円、freee Mastercardは10万円〜500万円が目安とされていますが、実際に利用できる枠はいずれも審査によって個別に決まります。EX Gold for Biz Sやマネーフォワード ビジネスカードも、利用限度額は固定額ではなく審査により設定されるため、必要な金額を確保できそうか、申し込み前に確認しておくと安心です。
追加カード・ETCカード・付帯サービスで選ぶ
従業員やパートナーにもカードを持たせたい場合は、追加カードの発行可否や枚数、年会費を確認します。JCB Biz ONEやEX Gold for Biz Sのように追加カードを発行できないカードもあれば、三井住友カード ビジネスオーナーズ(最大18枚)やセゾンコバルト(最大9枚)のように複数枚発行できるカードもあります。ETCカードについても、無料で発行できるか、条件付きか、枚数の上限はどうかがカードによって異なるため、車移動が多い場合はあわせて確認しておきましょう。
個人事業主におすすめのビジネスカード8選
ここからは、比較表に挙げた8枚を1枚ずつ、特徴・メリット・注意点・向いている人と向いていない人の順に見ていきます。掲載順に優劣はありません。
三井住友カード ビジネスオーナーズ|年会費無料で始めたい人向け
三井住友カード ビジネスオーナーズは、年会費永年無料で、登記簿謄本や決算書の提出なしに、個人事業主も申し込めるビジネスカードです。国際ブランドはVisa・Mastercardから選べ、パートナーカード(追加カード)は最大18枚まで永年無料で発行できます。
通常のポイント還元率は0.5%です。利用可能枠は最大500万円とされていますが、実際の枠は審査により個別に決まります。ETCカードはカード1枚につき1枚発行でき、初年度は無料、翌年度以降は前年度に利用がない場合550円がかかります。
会計ソフトとの連携については、対応状況が一律に決まっているわけではないため、利用中の会計ソフトがこのカードの明細連携に対応しているか、事前に確認しておく必要があります。
とにかく年会費をかけずに事業用カードを持ちたい人、パートナーカードで従業員にもカードを持たせたい人に向いています。逆に、還元率の高さを最優先したい人には物足りなく感じるかもしれません。
JCB Biz ONE 一般|JCBの年会費無料カードを選びたい人向け
JCB Biz ONE 一般は、年会費永年無料のビジネスカードで、著者自身も実際に保有・利用しています。18歳以上の法人代表者・個人事業主(フリーランス・副業含む)が対象です。
法人の本人確認書類や決算書は不要ですが、申込方法によって必要な書類は異なります。モバ即(即時発行)を利用する場合は、個人名義の支払い口座と顔写真付き本人確認書類が必要です。郵送で申し込む場合は、本人確認書類2点が必要になります。
通常の利用でJ-POINTが2倍たまり、優待店では最大21倍になります。ただし、実際の還元率はポイントの交換先によって変わるため、一律の数字として断定はできません。モバ即の条件を満たせば最短5分での即時発行に対応していますが、条件を満たさない場合や郵送での申し込みでは、発行までに時間がかかります。
会計・経理面では、MyJCBの外部接続サービスを通じて、マネーフォワード クラウド・弥生・freeeなどと連携でき、キャッシュフロー管理ツール「Cashmap」も付帯しています。一方で、追加カードは発行できず、ETCカードも1枚までのため、複数人でカードを使い分けたい場合には向いていません。
著者自身、三井住友カード ビジネスオーナーズとあわせて使用していますが、明細確認や経理処理のしやすさについて、両者に大きな差は感じていません。J-POINTをためながら、年会費無料のJCBカードを1枚持ちたい人に向いています。
セゾンコバルト・ビジネス・アメリカン・エキスプレス・カード|年会費無料のアメックス系を選びたい人向け
セゾンコバルト・ビジネス・アメックスは、年会費無料でアメックスブランドを持てるビジネスカードです。登記簿謄本や決算書の提出が不要な点が特徴です。追加カードは最大9枚、ETCカードは最大5枚まで、いずれも無料で発行できます。
審査に通ると、審査結果のメール到着後、目安として3営業日程度でカードが発送されます。手元に届くまでの期間は、この発送後の郵送日数が別途かかります。
ポイントは、通常1,000円につき永久不滅ポイントが1ポイントたまり、交換先によって最大0.5%相当になります。ヤフービジネスサービスやAWS、クラウドワークスなど対象のビジネスサービスでの支払いはポイントが4倍になり、最大2%相当まで上がります。
国内・海外旅行傷害保険、空港ラウンジ、ショッピング保険は、いずれも付帯していません。出張時の保険やラウンジ利用を重視する場合は、別のカードと組み合わせるか、他の保険で備える必要があります。
年会費をかけずにアメックス系のカードを試したい人、対象のクラウドサービスの支払いに事業用カードを使いたい人に向いています。旅行保険やラウンジといった付帯サービスを重視する人には向いていません。
freee Mastercard|freeeを利用している個人事業主向け
freee Mastercardは、freeeとライフカードが共同開発した、個人事業主向けのビジネスカードです。年会費は無料で、決算書や確定申告書の提出は原則不要、最短3営業日で発行されます。創業直後や事業所得が少ない時期でも申し込み可能と案内されていますが、実際に発行されるかどうかは審査によります。
基本カードにはポイント還元の仕組みがなく、ポイントを重視する方には向きません。追加カードは最大3枚、ETCカードは最大1枚まで、いずれも年会費・発行手数料無料で発行できます。利用可能枠は10万円から500万円の範囲で、実際の枠は審査により決まります。
最大の特徴は、会計freeeへの明細の自動取り込みです。ただし、明細が自動で取り込まれることと、経理処理がすべて自動で完了することは別の話です。取り込まれた明細の内容確認や、勘定科目の登録作業は、連携後も必要になります。
ポイント還元よりも、freee会計との連携や経理処理のしやすさを重視する個人事業主に向いています。他の会計ソフトを使っている方や、ポイント還元を重視する方には、このカードの強みを十分に活かせない可能性があります。
マネーフォワード ビジネスカード|マネーフォワード クラウド利用者向け
マネーフォワード ビジネスカードは、マネーフォワードケッサイが発行するビジネスカードです。年会費は初年度無料で、2年目以降は、直前1年間にカード決済の利用がない場合、1,000円+税がかかります。決算書の提出は原則不要で、Web完結で申し込めます。
通常のポイント還元率は1%で、マネーフォワード クラウドやマネーフォワードMEなど対象サービスの支払いに使うと3%まで上がります。ただし、対象外となる取引もあるため、すべての支払いが3%還元になるわけではありません。
カードはリアルカードとバーチャルカードから選べます。リアルカードは1枚目無料、2枚目以降は発行手数料900円+税がかかります。バーチャルカードは原則無料ですが、2026年8月1日以降、商品仕入れを目的として大量にカードを発行する一部の利用者には、1枚につき年間100円(税抜)の維持手数料がかかります。また、カードの発行枚数はマネーフォワード側の判断で制限される場合があります。個人事業主が発行できるETCカードは最大1枚で、発行手数料900円+税、年会費は無料です。
利用明細はマネーフォワード クラウドにリアルタイムで反映され、マネーフォワード クラウド側の機能を利用して、取り込んだ明細の勘定科目候補を確認できます。証憑の添付やOCR機能、電子データの保存機能などを活用すれば、インボイス制度や電子帳簿保存法への対応を進めやすくなりますが、これらの制度に自動的に対応するわけではなく、要件を満たす運用は利用者側で行う必要があります。利用限度額は審査により個別に設定されます。
すでにマネーフォワード クラウドを使っている個人事業主や、これから導入予定の人に向いています。他社の会計ソフトを使い続ける予定の人には、連携面での優位性は小さくなります。
EX Gold for Biz S|年会費を抑えてゴールドカードを持ちたい人向け
EX Gold for Biz Sは、オリエントコーポレーション(オリコ)が発行する、個人事業主専用のビジネスゴールドカードです。国際ブランドはMastercard・Visa・JCBから選べ、年会費は初年度無料、2年目以降は3,300円です。オンラインでの申し込みに対応しています。
ポイントは、カードショッピング1,000円につき1スマイルがたまり、EX Gold特典として通常のポイントに20%が加算される仕組みが基本です。実際の還元率は、貯まったポイントの交換先によって変わります。対象の空港ラウンジサービスを無料で利用できます。利用できる空港や条件は、申し込み前に公式サイトで確認してください。旅行保険も付帯しており、ETCカードは年会費無料で発行できます。
利用可能枠は審査によって個別に設定されるため、必要な金額を確保できそうか、申し込み前に確認しておきましょう。また、追加カードは発行できないため、従業員やパートナーにもカードを持たせたい場合は他のカードを検討する必要があります。
低価格でゴールドカードの付帯サービスを利用したい個人事業主に向いています。従業員やパートナーにもカードを持たせたい人には向いていません。
アメリカン・エキスプレス・ビジネス・グリーン・カード|付帯サービスを重視する人向け
アメックス ビジネス・グリーンは、年会費13,200円(税込)の、アメックスのビジネスカードの中で基本グレードにあたるカードです。個人事業主でも申し込めます。追加カードは、付帯特典ありの場合1枚につき6,600円、付帯特典なしの場合は年会費無料ですが、判定期間内に利用がない場合は管理手数料として3,300円が請求されます。
ポイントは、原則として利用金額100円につき1ポイントたまります。対象外の取引や、付与条件が異なる利用もあり、ポイントの実質的な価値は交換先によって変わります。
会計ソフトとの連携については、freeeやマネーフォワードなどとの連携を検討する場合、利用中の会計ソフト側でこのカードへの対応状況を確認しておく必要があります。福利厚生プログラム「クラブオフ」のVIP会員年間登録料が無料になる特典が付帯しています。
年会費は、事業のために利用している範囲であれば経費として処理を検討できますが、必ず全額が経費になるとは限りません。私的な利用分がある場合は、その部分を区分して処理する必要があります。
従業員やパートナーに追加カードを持たせたい人、福利厚生プログラムを活用したい人に向いています。年会費を抑えたい人には、他の無料カードのほうが向いています。
apollostation PLATINUM BUSINESS|年間利用額が大きい個人事業主向け
apollostation PLATINUM BUSINESSは、出光クレジット株式会社が発行する、個人事業主・経営者向けのビジネスプラチナカードです。国際ブランドはVisa・American Expressから選べ、審査のもとで利用可能枠を柔軟に設定できるため、税金の支払いや広告費、仕入れ費用など、まとまった金額を決済する機会が多い個人事業主に向いています。
年会費は本人会員22,000円(税込)ですが、追加会員分も合算して年間300万円以上を利用すると、翌年度の年会費が無料になります。毎年一定額以上をカードで支払う見込みがあれば、実質的に年会費をかけずにプラチナカードの特典を利用できます。追加カード(家族カード)は最大9枚まで発行でき、初年度無料、2年目以降は3,300円ですが、本会員が年会費無料の条件を達成した場合は、追加カードの年会費も無料になります。
ポイント還元率は国内利用0.8%、海外利用1.0%です。自社発行の給油専用カード「apollostation BUSINESS」や「宇佐美ビジネスカード」を登録すると、その利用分もポイントが加算される仕組みがあります。会計ソフトとの連携については、弥生会計・freee・マネーフォワードなどへの対応が案内されていますが、具体的な連携方法や取得できる明細の範囲は、利用中の会計ソフト側でも確認しておくと安心です。
プライオリティ・パスによる空港ラウンジ利用、国内・海外旅行傷害保険、ショッピングガード保険、サイバー保険、請求書カード払い「支払い.com」の優待利用など、プラチナカードとしての付帯サービスが充実しています。
年会費無料の条件である年間300万円以上の利用に届かない場合は、通常の年会費22,000円がかかります。年間の利用見込み額を確認したうえで、コストに見合うかどうかを検討しましょう。
税金や仕入れ、広告費など、年間の事業支出が大きい個人事業主や、プラチナカードの付帯サービスを積極的に活用したい人に向いています。年間利用額が少ない人や、コストを抑えたい人には、他の年会費無料のカードのほうが向いています。
目的別に選ぶ|あなたに合うビジネスカード
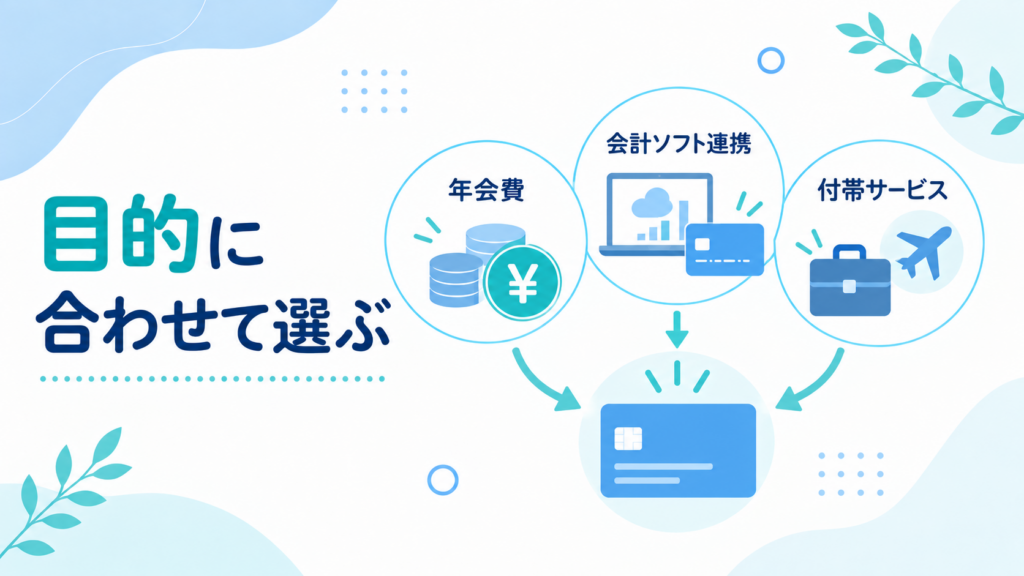
ここまでの内容を踏まえて、代表的な5つの目的ごとに、どのような使い方ならどのカードが候補になるのか、選ぶ理由と注意点をまとめます。
年会費無料で選びたい人
三井住友カード ビジネスオーナーズとJCB Biz ONEは年会費永年無料、セゾンコバルトとfreee Mastercardも年会費無料です。まずコストをかけずに事業用カードを持ちたい場合は、この4枚が候補になります。マネーフォワード ビジネスカードも初年度は無料ですが、直前1年間にカード決済の利用がないと2年目以降1,000円+税がかかるため、条件付きの無料である点には注意しておきましょう。
freeeを利用している人
すでにfreee会計で記帳している、またはこれから導入する予定であれば、freee Mastercardが候補になります。明細を自動でfreeeに取り込める点が最大のメリットですが、基本カードにはポイント還元がなく、取り込んだ明細の確認や勘定科目の登録作業は連携後も必要になる点は理解しておきましょう。
マネーフォワード クラウドを利用している人
マネーフォワード クラウドを利用している、または利用予定であれば、マネーフォワード ビジネスカードが候補になります。利用明細がリアルタイムでクラウドに反映され、クラウド側の機能で勘定科目候補を確認できます。ただし、還元率3%が適用されるのは対象サービスの支払いに限られ、対象外の取引もある点、年会費が条件付き無料である点は確認しておく必要があります。
低価格のゴールドカードを選びたい人
ゴールドカードのステータスや空港ラウンジ、旅行保険といった付帯サービスを、年会費を抑えて持ちたい場合は、EX Gold for Biz Sが候補になります。2年目以降の年会費も3,300円と、一般的なゴールドカードよりは抑えられています。一方で、追加カードを発行できないため、従業員やパートナーにもカードを持たせたい場合には向きません。
出張や付帯サービスを重視する人
出張時の空港ラウンジや旅行保険を重視する場合は、apollostation PLATINUM BUSINESSが候補になります。プライオリティ・パスや国内・海外旅行傷害保険などが付帯しています。追加カードや福利厚生サービスを重視する場合は、アメックス ビジネス・グリーンも候補です。クラブオフのVIP会員資格を無料で利用でき、付帯特典なしの追加カードは年会費無料ですが、判定期間中に利用がない場合は管理手数料がかかります。それぞれ年会費や無料条件が異なるため、実際に利用する特典と年間利用額を踏まえて選びましょう。
個人事業主にビジネスカードはいらない?
ビジネスカードの保有は義務ではありません。カード会社の利用規約で事業利用が認められている場合は、個人向けクレジットカードを事業専用として使い分ける方法もあります。個人事業主はクレジットカードを分けるべき?分けない場合の仕訳やメリットも解説でも触れているとおり、大切なのはカードそのものより、事業用と私用の支払いを区分できているかどうかです。ただし、個人向けカードを事業で利用できるかどうかは、カード会社の利用規約によって異なるため、利用前に規約を確認しておく必要があります。
私用と事業用の支払いが同じカードに混在していると、記帳や確定申告の際に、1件ずつ用途を確認する作業が増えます。ビジネスカードでなくても構いませんが、事業専用のカードを1枚決めておくと、会計処理の確認作業を減らしやすくなります。
個人向けクレジットカードとビジネスカードの違い
ビジネスカードには一般的な傾向がありますが、すべての商品に一律に当てはまるわけではありません。過度に一般化しない範囲で、主な違いを整理します。
| 項目 | 個人向けカード | ビジネスカード |
|---|---|---|
| 利用目的 | 個人の消費全般 | 事業に関する支払いが中心 |
| 申込対象 | 個人(年齢等の基準) | 法人代表者・個人事業主向け(屋号での申込みに対応するものもある) |
| 利用限度額 | 個人の信用情報等で決定 | 事業の状況に応じて設定される商品もあるが、個人向けカードより必ず高くなるとは限らない |
| 追加カード | 家族カードが中心 | 従業員向けの追加カードに対応するものが多い |
| 付帯サービス | 個人向けの優待が中心 | 経費管理や出張関連の特典が中心 |
| 会計ソフトとの連携 | 商品によっては連携できる場合もある | 明細連携やAPI連携に対応するものが増えている |
| 支払い口座 | 個人名義の口座 | 商品によっては事業用口座を指定できる |
| 審査で確認される内容 | 個人の信用情報が中心 | 個人の信用情報に加え、事業の状況を確認される場合があるが、必ず事業実績が重視されるとは限らない |
呼び方については、法人名義で発行されるカードを「法人カード」、個人事業主やフリーランスでも申し込める商品を含めて「ビジネスカード」と呼ぶことが多い一方、カード会社によって呼称の使い分けは異なります。この記事で紹介したカードも、公式サイト上では「法人カード」と表記されている場合があります。
会計ソフトとビジネスカードを連携するときの注意点
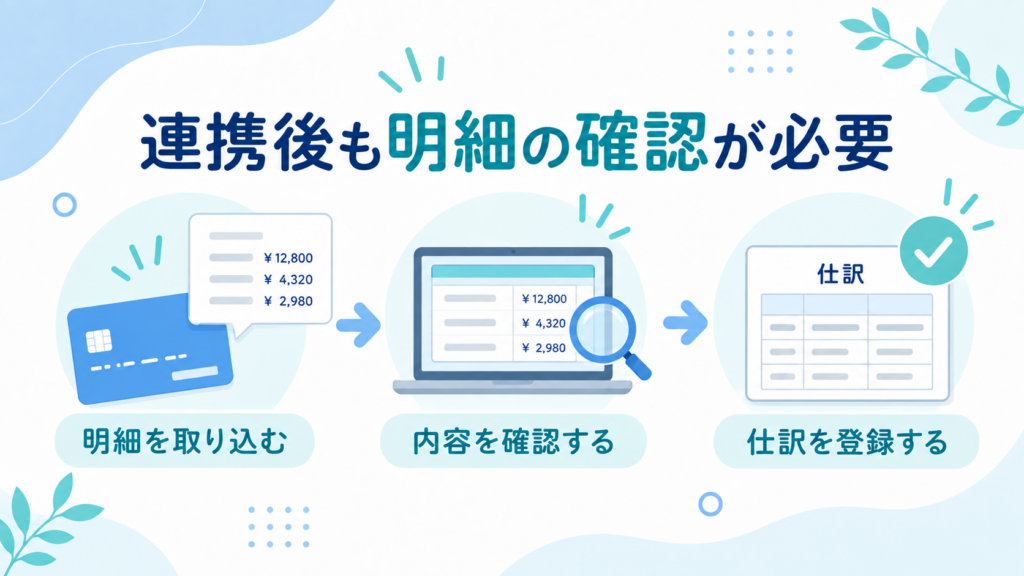
ビジネスカードを会計ソフトに連携する際、経理処理をスムーズにするために意識しておきたい点を整理します。
事業専用カードだけを連携する
私用のカードを会計ソフトに連携すると、私的な明細も取り込まれてしまい、その都度除外する作業が発生します。連携するのは事業専用のカードだけにしておくと、取り込まれる明細のほとんどが事業関連の支払いになり、確認作業を減らせます。
明細の自動取得だけで仕訳が完成するわけではない
会計ソフトとの連携は、明細を取り込む作業を効率化するものであり、取り込んだ内容が自動的にすべて正しい仕訳になるわけではありません。勘定科目の割り当てや、私的な支出が混ざっていないかの確認は、連携後も必要になります。
カード明細だけでなく領収書・請求書も保存する
カード明細だけで、すべての取引内容を証明できるとは限りません。取引の詳細を示す領収書や請求書などの証憑も、あわせて保存しておく必要があります。カード明細があるからといって、領収書の保存を省略してよいわけではありません。
引き落とし口座も事業用に分けると管理しやすい
ビジネスカードの引き落とし先を私用の口座にしていると、口座の入出金にも私的な取引が混ざり、結局そちらの確認作業が発生します。カードと同様に、引き落とし口座も事業用に分けておくと、お金の流れ全体を管理しやすくなります。
ビジネスカードを申し込む前に確認したいこと
申し込んでから「思っていたのと違った」とならないよう、事前に確認しておきたい4つの事項をまとめます。
申込条件を確認する
年齢条件や、法人代表者・個人事業主のどちらが対象か、フリーランスや副業でも申し込めるかは、カードによって異なります。公式サイトの申込条件を事前に確認しておきましょう。
必要書類を準備する
本人確認書類だけで申し込めるカードもあれば、登記簿謄本や決算書、確定申告書の提出を求められる場合もあります。申込方法(Web申込・郵送など)によって必要書類が異なることもあるため、事前に確認しておくとスムーズです。
支払い口座の指定条件を確認する
カードによっては、個人名義の口座を引き落とし先に指定できる場合と、事業用口座の指定を前提としている場合があります。事業用口座を分けて管理したい場合は、この点もあわせて確認しておきましょう。
開業直後でも申し込めるか確認する
freee Mastercardのように、創業直後や事業所得が少ない時期でも申し込み可能と案内されているカードはあります。ただし、実際に発行できるかどうかは各社の審査によるため、「作りやすい」「審査に通りやすい」と断定することはできません。開業して間もない場合は、申込条件や必要書類を公式サイトで確認したうえで、申し込みを検討しましょう。
個人事業主のビジネスカードに関するよくある質問
最後に、個人事業主がビジネスカードを選ぶ際に迷いやすい点をまとめます。
- 開業したばかりでもビジネスカードを作れますか?
-
開業直後でも申し込めるカードはありますが、実際に発行できるかどうかは各社の審査によります。「作りやすい」「審査に通りやすい」とは限らないため、申込条件や必要書類を各社の公式サイトで確認してください。
- 屋号がなくても申し込めますか?
-
屋号がなくても申し込めるカードは多くあります。カード名義が個人名のみになるか、屋号との併記になるかは商品によって異なるため、申し込み前に確認しておきましょう。
- 個人口座を引き落とし口座に指定できますか?
-
カードによっては個人名義の口座を指定できる場合があります。ただし、事業用の口座を引き落とし先にしておくと、お金の流れを管理しやすくなります。
- ビジネスカードの年会費は経費になりますか?
-
事業のために利用している範囲であれば、年会費は経費として処理を検討できます。ただし必ず全額が経費になるとは限らず、私的な利用分がある場合はその部分を区分する必要があります。個別の処理に迷う場合は、税理士に確認しておくと安心です。
- ビジネスカードを複数枚持っても問題ありませんか?
-
複数枚持つこと自体に問題はありません。ただし、枚数が増えるほど明細の確認先も増えるため、それぞれのカードで何を支払うかをある程度決めておくと、管理がしやすくなります。
- 個人向けカードを事業用として使ってもよいですか?
-
個人向けカードを事業の支払いに使えるかどうかは、そのカードの利用規約で事業利用が認められているかによります。カード会社によって規定が異なるため、利用前に規約を確認しておく必要があります。
- ビジネスカードは法人カードと何が違いますか?
-
法人名義で発行されるカードを「法人カード」、個人事業主やフリーランスでも申し込める商品を含めて「ビジネスカード」と呼ぶことが多いですが、呼称の使い分けはカード会社によって異なります。
まとめ|経理のしやすさも考えてビジネスカードを選ぼう
ビジネスカードを選ぶときは、年会費や還元率だけでなく、会計ソフトとの連携、利用明細の確認のしやすさ、事業用支出の管理方法まで確認しておくと、選んだあとの経理がスムーズになります。ポイントの実質的な価値や利用限度額は条件によって変わるため、公表されている数字を鵜呑みにせず、ご自身の使い方に照らして確認することが大切です。
今回紹介した8枚は、それぞれ位置づけが異なり、どれか1枚が万人にとっての正解というわけではありません。まずはご自身が優先したい条件(年会費、会計ソフトとの相性、付帯サービスなど)を整理したうえで、候補を絞り込んでみてください。